純金積立をコツコツ続ける人が急増!手数料の罠と2026年最新戦略
相次ぐ物価上昇や為替の乱高下が家計を揺さぶるなか、現物資産の王道である「金(ゴールド)」に熱い視線が注がれています。かつては資産家や高齢層の退職金運用というイメージが根強かった金投資ですが、ここ数年は20代から40代の現役世代が毎月一定額を拠出する「純金積立」へ雪崩を打つように参入しています。金価格が歴史的な高値水準を切り上げる2026年現在、なぜ多くの個人投資家がリスクを取ってまでゴールドを毎月買い集めているのでしょうか。
しかし、ブームの熱気に流されて「なんとなく安心そうだから」と飛びつくのは危険です。純金積立には、株式や投資信託とは全く異なるコスト構造や税金の仕組みが存在し、ネット上では「純金積立はやめとけ」と強い警鐘を鳴らす声も後を絶ちません。本稿では、大手地金商や主要ネット証券の最新動向、現場の利用者が直面する生々しいリアルを徹底取材し、後悔しないための資産防衛術を余すところなく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インフレと通貨価値下落へのヘッジとして、月々数千円から始められる純金積立に資産防衛の需要が集中している。
- 要点2:「ドルコスト平均法」で高値掴みリスクを分散できる一方、購入手数料やスプレッド、現物引出コストの見落としが命取りになる。
- 要点3:利息や配当を生まず税制優遇もないため、資産全体の5〜10%を目安に「守りの保険」として冷静に位置付けるのが賢明である。
【2026年最新】純金積立をコツコツ続ける人が急増する決定的な背景
記録的な円安基調と世界的な地政学リスクの長期化を背景に、国内の金小売価格は高値圏での推移を継続しています。かつて1グラム数千円台だった金価格は、節目を次々と突破し、いまや資産ポートフォリオの主役の一角に躍り出ました。この歴史的な金価格 推移 最新データを目の当たりにし、現金の価値が目減りしていく焦燥感から、給与の一部を現物資産へ振り替える動きが加速しています。
取材に応じた大手オンライン証券のアナリストは、「新NISAの普及でオルカンやS&P500といった世界株インデックスに投資する層が一巡した結果、次の分散先として金にたどり着くケースが目立つ」と指摘します。株式市場が好調なときは見向きもされにくかった貴金属ですが、景気後退局面や国際情勢の緊迫化に対する金投資 インフレ対策としての頑健性が、一般生活者の間にも再認識されているのです。
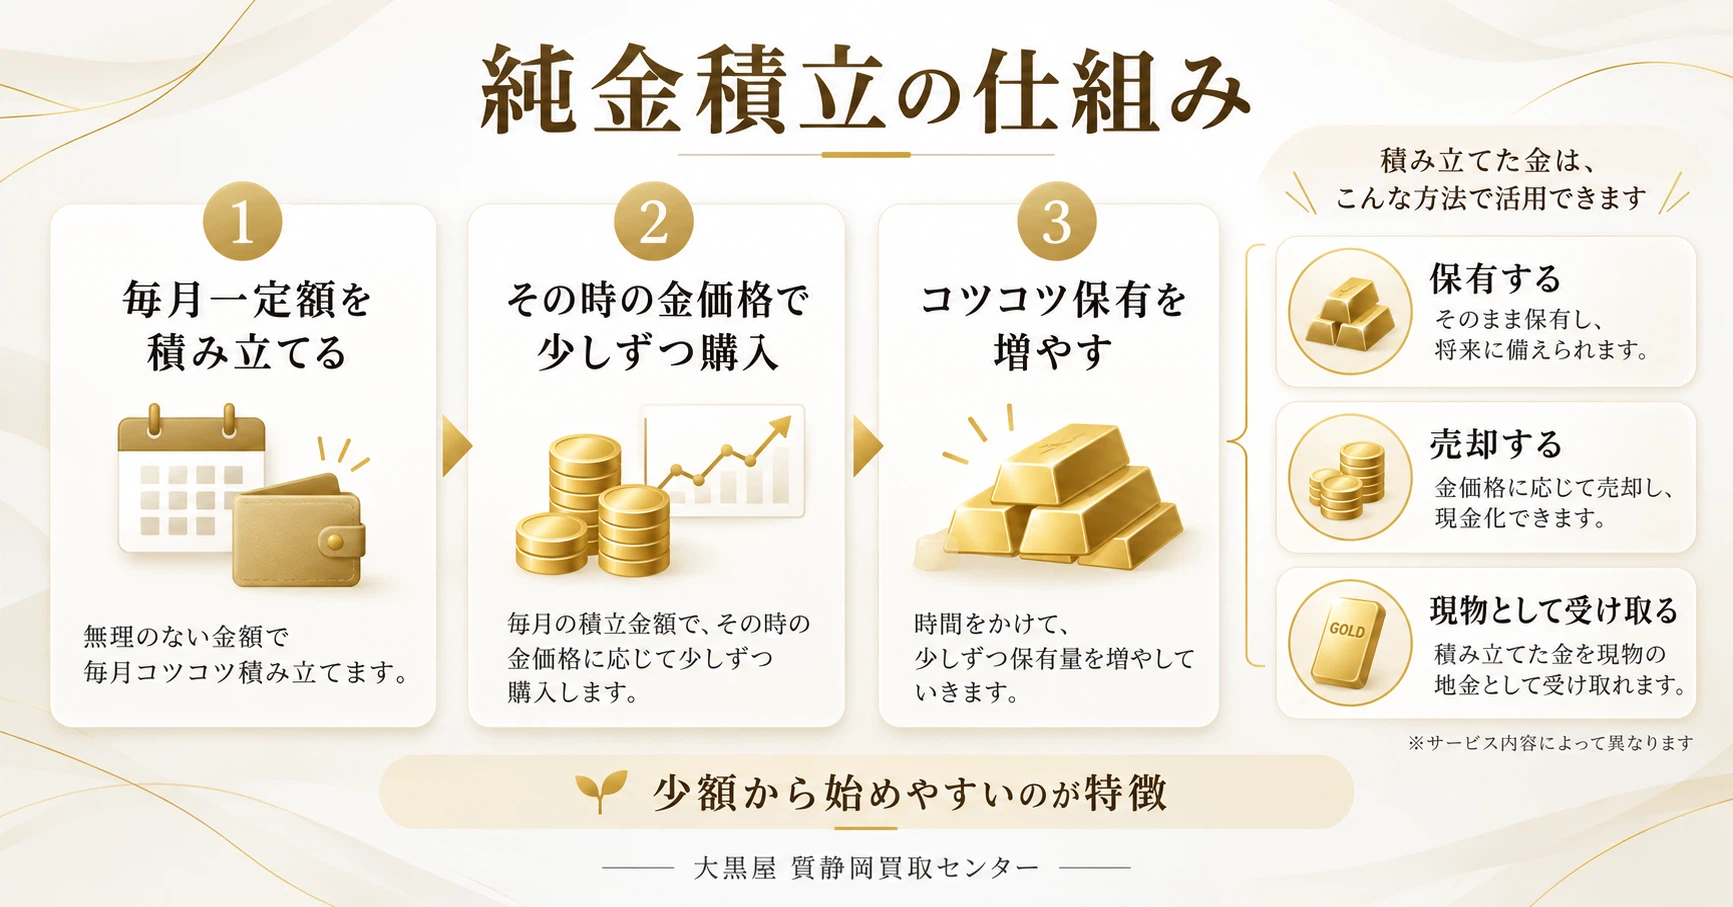
金の最大の特徴は、株式を発行する企業のように倒産して価値がゼロになる恐れがない「無国籍通貨」としての信用力にあります。とはいえ、金地金(インゴット)を1本丸ごと買い付けるには百万円単位のまとまった資金が必要です。そこで、資金が乏しい若年層や主婦層の受け皿となっているのが、毎月定額で買い付ける積立サービスです。相場の上下に関わらず、毎営業日ごとに平準化して買い進めるドルコスト平均法 金投資の仕組みが、感情を排して資産を守りたい現代人の心理に見事に合致しています。

純金積立のメリット・デメリット徹底解剖|株や預金との決定的な違い
投資ビギナーにとって魅力的に映る純金積立ですが、光があれば必ず影もあります。参入を検討するなら、株式投資や定期預金と比較した純金積立 メリット デメリットを正確に整理しておく必要があります。
最大のメリットは、何といっても純金積立 少額 月1000円程度から気軽にスタートできる敷居の低さです。毎月1,000円から数万円の指定金額を設定すれば、証券会社や地金商が営業日数で日割り計算し、自動的に毎日少しずつ金を買い付けてくれます。価格が高い日には少なく、価格が急落した日には多くのグラム数を機械的に拾い集めるため、長期的に見れば購入単価を平準化できます。金庫を購入して自宅で保管する盗難リスクを負うことなく、運営会社の厳重な金庫で分別管理される安心感も大きなアドバンテージです。
一方で、致命的ともいえるデメリットが存在します。それは「金そのものは1円の利息も配当も生み出さない」という冷徹な事実です。株式であれば配当金を再投資することで複利効果が働き、年数を経るごとに資産拡大のスピードが加速します。しかし、金はどれだけ長期間保有しても、金の塊のままです。資産が増えるかどうかは、純粋に「売却時の価格が購入時を上回っているか」というキャピタルゲインの一点のみに依存します。
さらに、毎月の購入代金から差し引かれる手数料や、売買時に発生するスプレッド(売値と買値の差額)は、株式のインデックス投資に比べて格段に割高です。「コツコツ積み立てていれば誰でもお金持ちになれる」といった安易な幻想を抱いて始めると、手数料負けと機会損失に苛まれることになります。
「純金積立はやめとけ」と言われる真相|手数料とスプレッドの落とし穴
ネットの掲示板やSNSを開くと、純金積立 やめとけ 理由という手厳しいフレーズが頻繁にトレンド入りします。投資経験者の多くが否定的な見解を示す根拠の筆頭に挙げるのが、見えにくい形で投資家の資産を削り取るコスト構造です。
株式投資信託であれば、購入時手数料はノーロード(無料)が主流であり、年間の信託報酬も0.1%を切る超低コスト商品が競い合っています。ところが純金積立の世界では、購入ごとに1.5%〜2.5%前後の買付手数料が差し引かれるのが通例です。仮に毎月1万円を積み立てた場合、投資信託なら全額が運用に回るのに対し、純金積立では毎月150円〜250円が開始時点で目減りします。
さらに厄介なのが、業者が提示する「買付価格」と「売却価格」に潜む純金積立 スプレッド 保管料の存在です。例えば、業者が金を売る価格(投資家の買値)が1グラム15,000円の瞬間、業者が買い取る価格(投資家の売値)は14,800円といった具合に、数十円から数百円の価格差が構造的に設定されています。実質的な隠れコストであるスプレッドを跨いでプラスの利益を出すためには、購入時の価格から一定割合以上の上昇が必須条件となるのです。
「月1,000円からコツコツ」という心地よい響きに釣られた初心者が、数ヶ月後にマイページを開いて「思った以上に残高が増えていない、むしろマイナスになっている」と愕然とし、解約に追い込まれる典型的なパターンがここにあります。
【徹底比較】主要サービスの手数料と現物引出|田中貴金属 vs SBI証券 vs 楽天証券
純金積立を取り扱うプラットフォームは、大きく分けて「伝統ある大手地金商」と「急成長を続ける大手ネット証券」の2大陣営に二分されます。各社でサービス設計やコストが大きく異なるため、綿密な純金積立 手数料比較が欠かせません。
老舗の代表格である田中貴金属 純金積立 評判を支えているのは、130年を超える歴史が生む圧倒的なブランド力と、貯めた金をバーやコインとして手元に取り出せる現物引出の柔軟性です。対して、ポイント還元や低コストを武器に攻勢をかけるのが、SBI証券 楽天証券 金積立をはじめとするネット証券勢です。以下の比較表で、その違いを俯瞰してみましょう。
| 項目 | 大手地金商(田中貴金属など) | ネット証券(SBI・楽天証券) | 編集部の見解・評価 |
|---|---|---|---|
| 買付手数料 | 積立額に応じて1.5%〜2.5%(月額制) | 一律 1.65%(税込)前後 | 少額積立ならネット証券が一歩リードする設定 |
| 年会費・保管料 | 年会費1,100円程度(保管料は無料) | 口座管理料・保管料ともに完全無料 | 固定費を極限まで削りたいならネット証券が有利 |
| 最低積立単位 | 月々3,000円〜 | 月々1,000円〜(毎日100円設定も可) | お小遣い感覚でテスト運用できる利便性 |
| 現物引出の可否 | 地金バー・金貨へ交換可能(手数料別途) | 一定重量以上で対応、または売却換金のみ | 「手元にゴールドを持ちたい」なら地金商に軍配 |
将来的にキラリと光る本物のゴールドバーを手にしたい、あるいはジュエリー等への金現物 引出 等価交換を視野に入れているのであれば、地金商のサービスが最もスムーズです。しかし、最終的に日本円へ現金化する目的で、純粋な資産防衛として取り組むのであれば、年会費がかからずUIの操作性に優れた大手ネット証券を選択するのが合理的な判断といえます。
【実態検証】利用者の生の声と現場目線で見えたリアル
筆者は今回、純金積立を5年以上継続している個人投資家や、途中で撤退した元利用者複数名に取材を行いました。彼らの実体験から浮かび上がるのは、数字のシミュレーションだけでは測れない「感情の揺らぎ」です。
都内在住のIT企業勤務男性(38歳)は、次のように当時の心境を語ります。
「2020年のコロナショックを機に、田中貴金属で月々1万円の積立を始めました。最初の2年間はスプレッドと手数料の重みで評価額がマイナス圏をうろつき、何度も解約しようと迷いました。しかし、2024年以降の歴史的な金高騰の波に乗り、気づけば元本を大きく上回る含み益に。昨年、貯まった金の一部を100gのインゴットとして手元に引き出しましたが、ずっしりとした黄金の重量感を手のひらに感じた瞬間、デジタルな株の数字とは違う何物にも代えがたい安心感を得ました」
一方で、苦い後悔を口にする声も少なくありません。都内の主婦(44歳)は、ブームに乗って大手証券で月3万円の積立を開始したものの、2年弱で挫折したといいます。
「新NISAでオルカンを買っている夫の資産がグングン増えていくのに対し、私の金積立は配当もなく、手数料の高さばかりが気になりました。結局、急な出費が必要になった際に売却したのですが、スプレッドに加えて売却手数料も引かれ、ほとんど利益が残りませんでした。『コツコツ買えば儲かる』という宣伝文句だけを信じて、出口戦略を全く考えていなかったのが失敗の原因です」
SNS上でも「現物バーを手に入れるロマン枠としては最高だが、資産形成の主力エンジンにするのは間違い」「株式暴落時の精神安定剤として全体の数%だけ保有するのが一番しっくりくる」といった冷静な投稿が目立ちます。積立を長期で続けられるかどうかの分かれ目は、金というアセットの性質を正しく理解し、過度なリターンを期待していないかどうかにかかっています。
知っておくべき税金計算のルールと【プロの結論】向いている人・やめるべき人
純金積立を始めるにあたって、株式投資以上に複雑怪奇なのが税金の取り扱いです。金投資で得た利益は、原則として株式のような申告分離課税(一律20.315%)ではなく、給与所得などと合算して課税される「総合課税の譲渡所得」に区分されます。ここを把握していないと、将来の純金積立 税金 計算で手痛いしっぺ返しを食らうことになります。
金売却時の譲渡所得には、年間50万円の特別控除が認められています。つまり、金を売却して得た利益が年間50万円以下であれば、他の総合課税の譲渡益と合算して控除枠内に収まるため税金はかかりません。さらに、保有期間が「5年を超える」か「5年以内」かによって税負担が激変します。
- 保有期間5年以内の短期譲渡所得:(売却益 - 50万円)がそのまま課税対象
- 保有期間5年超の長期譲渡所得:(売却益 - 50万円)× 2分の1 が課税対象
このように、5年を超えて長期保有した後に売却すれば、課税対象となる利益が半分に圧縮されます。高所得者ほど累進課税によって税率が跳ね上がるリスクはあるものの、一般の給与所得者が計画的に年間50万円の控除枠を使いながら少しずつ現金化していく分には、税制面で大きな恩恵を享受できる構造になっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の観点から見ると、人間は「将来の不確実性」に直面した際、本能的に目に見える実物資産へ逃避する傾向(保有効果・損失回避バイアス)を持ちます。しかし、感情に任せて虎の子の資金を金に突っ込む行為は、投資ではなく単なる不安の穴埋めに過ぎません。以下の基準に照らし合わせ、自身の立ち位置を客観的に見極めてください。
▼ 純金積立を今すぐ始めるべき人
- すでに新NISAなどを活用し、世界株や米国株のインデックス投資を満額近く積み立てている人
- 総金融資産の5%〜10%程度を「最悪の有事に備える保険」として割り切って長期ロックできる人
- 将来的に現物ゴールドバーを手元に引き出し、家族への相続や家宝として残したいロマン重視の人
▼ 純金積立を絶対にやめておくべき人
- 投資可能資金が少なく、これから資産を急激に増やしていかなければならない資産形成期のビギナー
- 毎年の配当金や株主優待、複利効果による資産の雪だるま式な拡大を期待している人
- 2〜3年以内の近い将来に使う予定がある教育資金や住宅資金の頭金を積み立てようとしている人
【純金 積立 コツコツ】に関するよくある質問(FAQ)
Q1:新NISAの成長投資枠を使って純金積立をすることは可能ですか?
A1:証券会社で純金現物を直接積み立てる「純金積立サービス」は、新NISAの対象外(特定口座または一般口座)となります。ただし、金の価格に連動する「金ETF(上場投資信託)」や「ゴールドファンド(投資信託)」をNISA口座の成長投資枠で毎月自動積立することは可能です。現物の引き出しはできませんが、税制優遇と信託報酬の低さを最優先するなら、金ETFや投信の活用が極めて有力な選択肢になります。
Q2:積立を途中で一時停止したり、積立額を変更したりすることは簡単にできますか?
A2:はい、主要なネット証券や地金商であれば、WEBサイト上の管理画面からいつでも積立額の変更や買付の「一時休止・再開」が手数料なしで行えます。家計が苦しい月は一時的に拠出をストップし、余裕ができた段階で再開するといった柔軟なメンテナンスが可能です。
Q3:万が一、純金積立を取り扱う運営会社が倒産した場合、積み立てた金はどうなりますか?
A3:田中貴金属や大手ネット証券では、顧客の金資産と会社の自己資産を明確に切り離す「分別管理」が徹底されています。万が一業者が経営破綻に陥った場合でも、保管されている金地金は保全され、原則として顧客へ返還される仕組みが整っています。ただし、契約形態が「消費寄託(業者が金を運用する権利を持つ)」になっているか「混蔵寄託(所有権が顧客のまま保管される)」になっているかによって法的な保護の強度に微妙な差があるため、契約時の利用規約は必ず確認してください。
まとめ:今後の動向と失敗しないための判断基準
「純金積立をコツコツ続ける」という行為は、一攫千金を狙うギャンブルではありません。激動するグローバル経済と円の減価から、自分と家族の生活防衛ラインを死守するための「究極の守りの一手」です。
高値圏にある現行相場を見て「今から参入しても遅いのではないか」と躊躇する声もありますが、ドルコスト平均法を活用した長期積立であれば、日々の相場変動に一喜一憂する必要はありません。大切なのは、手数料やスプレッドのコスト構造を冷静に受け入れ、配当が出ないデメリットを理解した上で、ポートフォリオの数パーセントを割り当てる規律ある資産管理です。守るべき資産の規模とリスク許容度を冷静に天秤にかけ、納得のいく第一歩を踏み出してください。 (出典: 純金 積立 コツコツ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
